Är bostadsrättsföreningens ekonomi sund – innan du budar?
Gratis snabbrapport inom 24 timmar. Fullständig analys 595 kr.
Belåning, räntekänslighet, soliditet och dolda avgiftshöjningar avgör vad lägenheten faktiskt kostar dig över tid. Vi läser årsredovisningen åt dig och översätter den till ett tydligt köpbeslut.
Kostnadsfri första uppskattning · Svar inom 24h · Inget köp krävs
Det här granskar vi i föreningens ekonomi
Föreningens totala lån delat på boytan – satt i relation till liknande föreningar i området.
Vad en räntehöjning faktiskt gör med din månadsavgift – omräknat till kronor, inte procent.
Hur stark föreningens balansräkning är, och hur sårbar den är när lånen ska läggas om.
Om avgiften är misstänkt låg eller på väg upp – inklusive kostnader mäklaren inte nämner.
Kommande stora projekt (stambyte, fasad, dränering) och om föreningen sparar till dem.
Har föreningen kassa för det oväntade, eller saknas marginaler?
Står huset på hyrd mark, och när omförhandlas avgälden nästa gång?
Föreningsanalysen du får
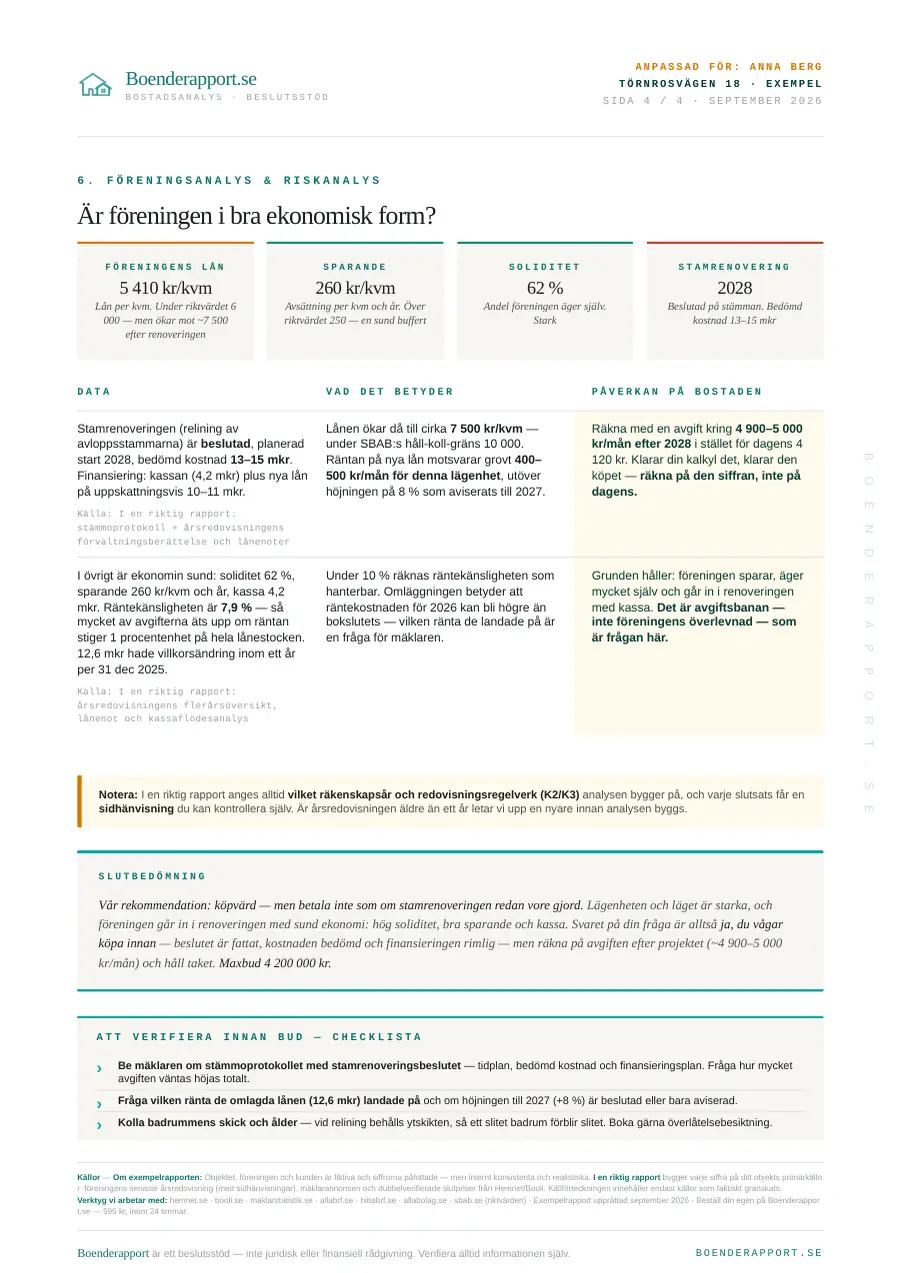
Det här är sidan om föreningens ekonomi ur en exempelrapport – fiktiv bostad och förening, men i exakt samma upplägg som din rapport. Klicka för att läsa hela exempelrapporten (4 sidor).
Så tolkar vi föreningens årsredovisning
En årsredovisning för en bostadsrättsförening är 20–40 sidor, och svaret på om föreningen är sund göms nästan alltid i noterna. Det här är ordningen vi läser den i – och det du själv ska titta på om du gör jobbet på egen hand.
Styrelsens egen beskrivning av året: genomförda och planerade underhållsprojekt, avgiftsbeslut och eventuella tvister. Här står ofta stambyte eller fasadrenovering utskrivet i klartext – flera år innan det syns i siffrorna.
Går föreningen med underskott, och i så fall varför? Ett minusresultat är inte automatiskt en varningsflagga, eftersom avskrivningar på byggnaden inte kostar några pengar. Vi skiljer bokföringsmässigt underskott från faktiskt kassaflödesproblem.
Fastighetens bokförda värde mot föreningens skulder ger soliditeten. Vi tittar också på om det egna kapitalet urholkas år för år, vilket är den långsamma versionen av samma problem.
Den viktigaste sidan i hela dokumentet. Snittränta, räntebindningstider och exakt när varje lån förfaller – det är den som avgör räntekänsligheten och därmed risken för avgiftshöjning de närmaste åren.
Belåning per kvadratmeter, årsavgift per kvadratmeter och sparande till underhåll. Vi sätter dem mot jämförbara föreningar i samma område i stället för mot ett generellt riktvärde, eftersom vad som är normalt skiljer sig kraftigt mellan orter.
Den ligger oftast som bilaga i mäklarens objektbeskrivning, annars får du den av mäklaren eller styrelsen på begäran. Föreningen är skyldig att lämna ut den. Skickar du oss bostadslänken letar vi upp den åt dig – du behöver inte ha hittat den först.
Vad händer med avgiften när föreningens lån läggs om?
Fyll i siffrorna från föreningens årsredovisning. Under varje fält står var du hittar dem.
Noten "Skulder till kreditinstitut", längst bak i årsredovisningen. Där står varje lån med räntesats och villkorsändringsdag — summera de lån vars villkorsändringsdag infaller inom tolv månader.
Samma not, kolumnen räntesats. Ta räntan på just de lånen — inte föreningens genomsnittsränta.
Den här står ingenstans i årsredovisningen. Utgå från vad föreningar får hos banken idag, och ändra siffran för att se hur känslig avgiften är.
Förvaltningsberättelsen, under fastighetsuppgifter: "total boarea" eller "lägenhetsyta". Räkna inte med lokalytan.
Bostadsannonsen eller objektsbeskrivningen.
Bostadsannonsen, raden "avgift". Frivillig — används bara för att visa före och efter.
Räknat på 8 000 000 kr × 2,65 procentenheter = 212 000 kr/år för föreningen, fördelat på 4 200 kvm.
- Avgiften fördelas efter andelstal, inte efter kvadratmeter. Andelstalet kan avvika från ytan.
- En förening med kassa eller överskott kan ta en del av höjningen utan att röra avgiften.
- Amortering drar åt andra hållet — skulden krymper medan räntan stiger.
- Underhållsplanen ingår inte. Ett stambyte eller fasadrenovering påverkar avgiften mer än räntan.
Vill du veta vad siffran betyder för just den här föreningen? Skicka bostadslänken så läser vi årsredovisningen och mejlar en första bedömning — gratis.
Frågor om brf-ekonomi och årsredovisning
Vet vad föreningen kostar dig – innan budgivningen
Full rapport med föreningsanalys, prisanalys, fair value och ett konkret maxbud – levererad som PDF inom 24 timmar.
Betala med Swish eller kort · Pengarna tillbaka inom 7 dagar · Ingen prenumeration